投稿

【リアルおみせやさんごっこ】の帰結

イメージ
以前にも投稿した【リアルおみせやさんごっこ】の帰結 パパから借りたお金(貸借対照表右上負債の部)と、自分のお小遣い(貸借対照表の右下資本の部)によって、今あるお金(貸借対照表の左上流動資産)を作る。 そのお金によって、ずっと使う物を買う(貸借対照表の左下固定資産、包丁や俎板がなぜ固定資産なのだ?と言う疑問はさておく)。 また、今あるお金で材料を買って人を雇い(損益計算書の経費)、出来たものを売って(損益計算書の売上)、儲けを出して(損益計算書の利益)、自分のお小遣いを増やす(貸借対照表の右下資本の部)。 この一連の流れの中で、子どもながらに儲けを増やして自分のお小遣いを増やすために何を考えたか?? 人件費を削ると言う選択肢だった。
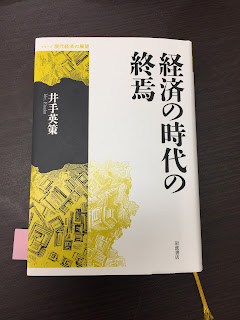
経済の時代の終焉(読書日記)

イメージ
井手先生の本を,一度一冊本を読んでみたいと考えていた。 読了感をなんと表現すれば良いのだろう。 歴史の 本なのか,経済の本なのか,政治の本なのか,哲学の本なのか,その全てであって,全てでないのか? 僕は,政治家でも,学者でも,社会活動家でもなく,この本も,今の自分が,日々抱いている感覚や感情と照らし合わせながら読んだ。 序章 さまよう「公」と「私」の中で,アダム・スミスの「見えざる手」も,「同感」(sympathy)が基礎とされていること,格差が広がり,他者へのつながり,共感が失われて行く中で,中高所得者層が救済のための負担から逃れるために血眼になっているという部分には,ドキッとした。 中所得者であろう僕も,所得控除の法的手段をいかに使い切るかに血眼になっているからだ。 「第2章 なぜ私たちの賃金は下落するのか」の中で,僕にとって特に面白かったのは,BIS規制と国際会計基準が,労働者の賃金下落を後押ししたという部分だった。 時価会計の導入が,キャッシュフロー重視の経営を促し,キャッシュフローを確保するために人件費が標的にされるという流れだ。 「会計基準」と聞いて,すぐ思い浮かぶのは,旧長銀事件(最高裁平成20年7月18日第二小法廷判決)だ。 この事件を,誤解を恐れず,ひとことで言うと,関連ノンバンクに対する貸出金評価を時価にそってより厳しくやれという平成10年新基準が,平成10年当時唯一の公正なる会計慣行と言えるのかという点が争われた事件である。 最高裁は,平成10年新基準が,平成10年当時唯一の公正なる会計慣行と言えないとしたが,この事件の古田捕捉意見「バブル期以降の様々な問題が集約して現れたものであったとしても,企業の財務状態をできる限り客観的に表すべき企業会計の原則や企業の財務状態の透明性を確保することを目的とする証券取引法における企業会計の開示制度の観点から見れば,大きな問題があったものであることは明らかであると思われる。」という部分には,深くうなづいてしまった。 時価に沿って資産(債権・不動産等)を評価すべきことはある意味当然だ。 BS,PLだけでは容易に見抜けない,粉飾決算や,粉「悪」決算(解雇事件や計画倒産で稀に使われる)も,キャッシュフロー計算書を見ると,その端緒を掴めることもある。 その意味で...

経済学入門(読書日記)

イメージ
少し時間が出来たので、前から読もうと思っていた本を一気に読んだ。 読めば読むほど、日本経済の持続的経済成長は、もう無理なのではないかと思った。人口増加は見込めず、資本ストックは全体的に見れば減る一方、技術革新の要因となるような次世代への投資の低調さ等々。 さて、経済に関する本を読もうと思った動機は、経済に興味があるからではない。 資産運用、資産防衛は、社会全体のお金の流れとは無縁でいられないからだ。 資産形成を攻撃と防御にあえて分けるとすると、攻撃は本業でしっかりと稼ぐこと、防御は本業で産み出した余剰をいかに社会から防衛するかと言う視点に分けられると思う。 「自らの資産を社会から防衛する」と言う視点は長期的に見れば、社会の発展や平和には有害な考え方であるように思う。 しかし、現在の日本社会が、「働かざる者喰うべからず」的な自己責任を強烈に求める構造にある以上、社会から家族を守ると言う視点を持たざるを得ない。 法律家の基本的精神は、人の善意を信じつつ、徹底した性悪説でもって最悪に備えると言うものだ。 日本経済が長期的には成長しない、かつ、円が安全資産と考えられる限りにおいて、僕の基本戦略、すなわち所得控除を使える手段を最大限使って、課税率分の単年度利回を得る戦略は、資産そのものの成長は得られないものの、間違ってないと思う。 しかし、この先どうなるかは分からない。 おそらく、素人ながら経済に興味を持つ意義は、不確実を不確実と認識し、油断をしないと言う視点を持つことに尽きると思う。

新国立劇場【椿姫】

イメージ
新国立劇場【椿姫】 なぜ、地元の豊橋から、何度も、何度も、初台の新国立劇場に通い詰めるのか。 総合芸術であるオペラは、詩・ドラマ・衣装・マイム・器楽・ダンス・歌といった芸術分野の成功した結合の典型として示され、それぞれの芸術が単独でなし得る以上に、よく見 通す目と豊かな表現力を有している。 そんな、総合芸術であるオペラに、僅かに、ほんの僅かにでも貢献したいと考え、新国立劇場の賛助会員になっている(新国立劇場のプログラムにも僕の名前が載っている)。 贅沢な遊びではあるけれど、子供達にも是非触れて欲しい。 この舞台が完成させるまでに費やされた膨大な時間と労力、そして費用。総合芸術によって得られる感動は、テーマパーク等でアトラクションを消費するだけの底の浅い遊びとは、質的に異なる。 さて、今回の椿姫(ラ・トラヴィアータ)、主演のイリーナ・ラングの圧倒的な歌唱と名演に涙が止まらなかった。 ヴィオレッタの歌、揺れ動く心は、このオペラで愛娘に聴かせたい。 芸術の美によって、普通の人生では感じ得ない情動を我が心に取り込み、精神の涵養して欲しいと、心から願っている。 愛に落ちることに葛藤する高級娼婦の心理は、子どもには、まだ難しいかな、、、、。

新国立劇場【神々の黄昏】

イメージ
ワーグナーの楽劇【ニーベルングの指輪】も、この【神々の黄昏】で最後を迎える。 飯守泰次郎オペラ芸術監督の、ニーベルングの指輪を心ゆくまで味わえたことは、これ以上ない幸せだった。 でも、もう一度、4夜16時間に及ぶ、この音楽劇を、飯守泰次郎監督の指揮で聴き通したい。 今回の神々の黄昏は、オーケストラも歌手も、当代最高峰の素晴らしいものだった。 オーケストラは、満を持してというべきか、読売日本交響楽団。 ジークフリートは、当代最高のヘルデンテノールである、ステファン・グールド。 ブリュンヒルデは、ペトラ・ラング。昨年のウィーン国立歌劇場の【ワルキューレ】でジークリンデを歌った。 何より嬉しかったのが、ヴァルトラウテを歌った、ヴァルトラウト・マイアー。 僕が、まだ青春だった頃、ユースホステルに泊まって、ヨーロッパのオペラハウスを旅をして、一番安いチケットを買っては観劇していた時、よく見た。 ズービン・メーター指揮のバイエルン国立歌劇場で観た【ワルキューレ】のジークリンデ、ダニエル・バレンボイム指揮のベルリン国立歌劇場で観た【トリスタンとイゾルデ】のイゾルデ。 「ワーグナーの音楽は、これまで何らかの形で禁じられていたものの 放埓な言明であり、それゆえ、我々が皆心の奥で望みながら現実の世界ではいきることのでき ない、情動の赴くままの生―我々のもっとも情熱的な欲望やその表現が制限されることのない 生、情動が好き勝手振る舞えばこうもあろうかと思われる生―を与えてくれる、ということで ある。ワーグナーの音楽の魅力は実人生では決してかなわない我々のもっとも内なる願いを、芸術 と言う形で叶えてくれる点にある。それゆえにこそ、ワーグナーの音楽には可能性の限界を超え、聴く者の意識を拡張してくれるように思われる。」(ブライアンマギー「ワーグナーとは何か」) 【神々の黄昏】の終末で奏でられる、軋みをあげて荒れ狂うオーケストラ、自分と共に世界を燃やし尽くす音楽。焼き尽くされた世界に奏でられる、控えめな、「愛と救済」の旋律、、、、、、。 いつまでも、いつまでも、いつまでも劇場の只中で聴き続けていたい。

反対尋問研修〜法廷弁護技術研修〜

イメージ
平成29年10月27日〜28日の二日間、愛知県弁護士会に缶詰になって、反対尋問研修を受けてきた。 疲労困憊になって、脳が豆腐になる位、密度の濃い研修だった。 反対尋問は、敵側から出てくる証人の証言の信用性を否定するため(殺す尋問)、あるいは敵側の証人に敵にとって不利益な事実を認めさせるため(活かす尋問)になされる。 しかし、味方側から出る証人の尋問は何を語るか事前にリハーサルできるのと異なり、反対尋問はそういうわけにはいかない。 その分難しいが、弁護活動としては、もっともやりがいがある。 反対尋問の基本的な技術は、誘導尋問によって逃げ場を塞いで行って、最後に矛盾を突き付けると言うものだ。 今回の研修用模擬記録は、普通にそれをやってもうまくいかない。 証人の証言の信用性を殺せそうな手掛かりが、たくさんあるが、そこを突いて行っても逃げ切られると言ったものだった。 証人の証言の信用性を殺す活路に見えたものが、死路であり、活路は、視点を変えて視野を広げて見出し得る。 普段の反対尋問を、より深く、より本質的に考えた二日間だった。

リアル おみせやさんごっこ

イメージ
娘が幼稚園で参観日でおみせやさんごっこをしたようで(残念ながらパパは出られず)、家でもやるようになった。 で、写真のおこさまセットの値段が、なんと 100円、、、、、、、、。 大丈夫か?娘よ。 まだ、ほとんど理解できないかもしれないが、 「値段を決める」 とはどういうことか?を学ぶ表を作ってみた(写真)。 包丁やまな板が、なぜ「固定資産」なのだ?と言う疑問はさておき、BSとPLと複式簿記のもっとも基本的な部分は、表現していると思う。 そして、価格競走をしかけてみる。 ねえ、おこさまセット、もっと安くして‼︎ ねえ、ざいりょう、もっと高く買って‼︎ おきゃくさんからもらうお金が少ないと、あるいは、ざいりょうのおかねがおおいと、もうけ≒じぶんのおかねがどんどん減っていく。 やがてざいりょうも買えなくなる。 おみせやさん、破産‼︎‼︎ 「値段を決める」 血を流さない戦争と言われる経済活動における、もっとも本質的なことを、なんとなくであっても、理解して欲しい。